Bất động sản dòng tiền có đang biến mất hay không?
Thực ra, bất động sản trong năm 2026 sẽ không sập, nhưng chắc chắn sẽ không còn dễ dãi như trước. Trong thời gian qua, bất động sản đã tăng giá rất mạnh, và điều quan trọng là mức giá này đã vượt xa dự đoán của rất nhiều người. Từ tháng 5 đến tháng 9, giá chung cư tăng rất mạnh, mặt bằng giá bị đẩy lên cao, đặc biệt tại Hà Nội và TP.HCM.
Điểm đáng chú ý là ở giai đoạn này, từ báo đài, truyền hình, cho đến các cơ quan quản lý và chính bản thân nhà đầu tư hay người có nhu cầu mua nhà, ai cũng cảm nhận được đây là mức giá cao. Tuy nhiên, song song với đó vẫn tồn tại một niềm tin gần như bất diệt: bất động sản không thể giảm, nó chỉ có thể tăng chậm lại. Niềm tin này chưa chắc đã sai, nhưng rất khó để đưa ra quyết định đầu tư chỉ dựa vào niềm tin.
Yếu tố đầu tiên tác động đến thị trường là chính sách tiền tệ.
Chính sách tiền tệ hiện nay không còn dễ dãi nữa. Nếu bất động sản muốn tăng tiếp thì phải vượt qua một rào cản rất rõ ràng, đó là lãi suất và tín dụng. Thông điệp gần đây của Nhà nước không phải là siết chặt, mà là không mở rộng: không giảm lãi suất thêm, không bơm tiền mạnh, không ưu tiên vốn cho đầu cơ. Tín dụng sẽ chảy về sản xuất kinh doanh, và điều này chắc chắn ảnh hưởng đến bất động sản, thậm chí cả thị trường chứng khoán. Cuối năm 2025, lãi suất đã bắt đầu nhích lên. Việc lãi suất tăng vào cuối năm có thể chấp nhận được, nhưng nếu kéo dài sang các quý tiếp theo thì áp lực sẽ rất rõ.
Yếu tố thứ hai là chương trình 1 triệu căn nhà ở xã hội.
Lần này, đây là một mục tiêu thực sự, không còn là mục tiêu “treo tường”. Chỉ riêng trong năm vừa rồi, đã có hơn 100.000 căn nhà ở xã hội được xây dựng, con số này cao gấp đôi so với các giai đoạn hai năm trước đó. Điều này cho thấy Chính phủ đang quyết tâm làm thật.
Nhiều nhà đầu tư thường tin vào câu “người đẻ nhưng đất không đẻ”, nhưng thực tế hiện nay là dân số đang tăng chậm lại, trong khi đô thị mở rộng, giao thông phát triển và khoảng cách di chuyển ngày càng được rút ngắn. Với mục tiêu 1 triệu căn nhà ở xã hội, về mặt cấu trúc, thị trường có thể giải quyết được một lượng cầu rất lớn. Đây chính là điểm xoay trục quan trọng của thị trường bất động sản.
Trong bối cảnh đó, người ta nói nhiều đến việc bất động sản sẽ quay về phân khúc thực.
Nhưng phân khúc thực là gì? Hãy nhìn lại sáu năm qua. Năm 2019, condotel từng được quảng bá với cam kết thuê lại, dòng tiền ổn định, nhưng đến nay kết quả ra sao? Hầu hết đều mắc cạn, chủ đầu tư còn kẹt, nhà đầu tư thì gánh nặng.
Nhà phố thương mại, vừa ở vừa kinh doanh, vừa giữ tài sản, vừa tạo dòng tiền, cũng gặp vấn đề. Có những căn diện tích chỉ 50–60m² nhưng giá lên đến 20–30 tỷ đồng, trong khi cho thuê chỉ được khoảng 10 triệu đồng mỗi tháng, thậm chí có nơi rất lâu không có người thuê. Nguyên nhân chính nằm ở vị trí: những khu vực đó không phải nơi sinh sống của nhóm khách hàng thực sự có nhu cầu.
Từ đó, thị trường sinh ra khái niệm “bất động sản dòng tiền”, chủ yếu là chung cư cho thuê.
Nhưng khi giá đã tăng quá cao, tỷ suất lợi nhuận thực tế chỉ còn khoảng 2–3% mỗi năm, thấp hơn nhiều so với gửi ngân hàng hoặc các kênh đầu tư khác. Vì vậy, cái gọi là “dòng tiền” trong nhiều trường hợp chỉ là câu chuyện marketing, không tạo ra lợi nhuận thực sự, khiến nhà đầu tư dần mất hứng thú.
Về mặt chính sách, Quốc hội từng đề cập đến thuế bất động sản thứ hai và siết tín dụng đầu cơ, nhưng cuối cùng các chính sách lớn vẫn được giữ nguyên. Không phải vì không thấy bất cập, mà vì Việt Nam chưa sẵn sàng đánh đổi bằng việc doanh nghiệp bất động sản lớn phá sản hàng loạt, kéo theo ngân hàng và niềm tin kinh tế. Cách làm được lựa chọn là giữ ổn định hệ thống, xử lý bằng nguồn cung: không đánh thẳng vào giá, không tạo cú sốc, mà tăng dần lượng nhà ở theo thời gian. Khi cung đủ lớn, thị trường sẽ tự điều chỉnh.
Tóm lại, đầu cơ sẽ tự chơi với đầu cơ.
Còn với người bình thường, hãy tập trung vào nhà ở phục vụ nhu cầu thật. Nếu mua để cho thuê, phải mua ở mức giá hợp lý, đảm bảo tỷ suất lợi nhuận cân bằng với các kênh đầu tư khác. Khi nhà ở xã hội tăng lên, dòng tiền đầu tư cũng sẽ hướng về các doanh nghiệp bất động sản trong phân khúc này. Những phân khúc dễ tiêu thụ sẽ sống, còn doanh nghiệp ôm hàng tồn kho lớn hoặc sản phẩm khó hấp thụ sẽ dần cạn dòng tiền.
Từ condotel, shophouse cho đến bất động sản dòng tiền, khi các mô hình này lần lượt bộc lộ vấn đề, câu hỏi không còn là nên mua loại tài sản nào, mà là vì sao con người lại dễ tin vào những quyết định tài chính quen thuộc như vậy. Và đó cũng chính là điều mà những cuốn sách về tư duy tiền bạc hướng tới: không dạy dự đoán thị trường, mà giúp nhận diện các khuôn mẫu tâm lý lặp lại, để tránh lặp lại những sai lầm cũ.
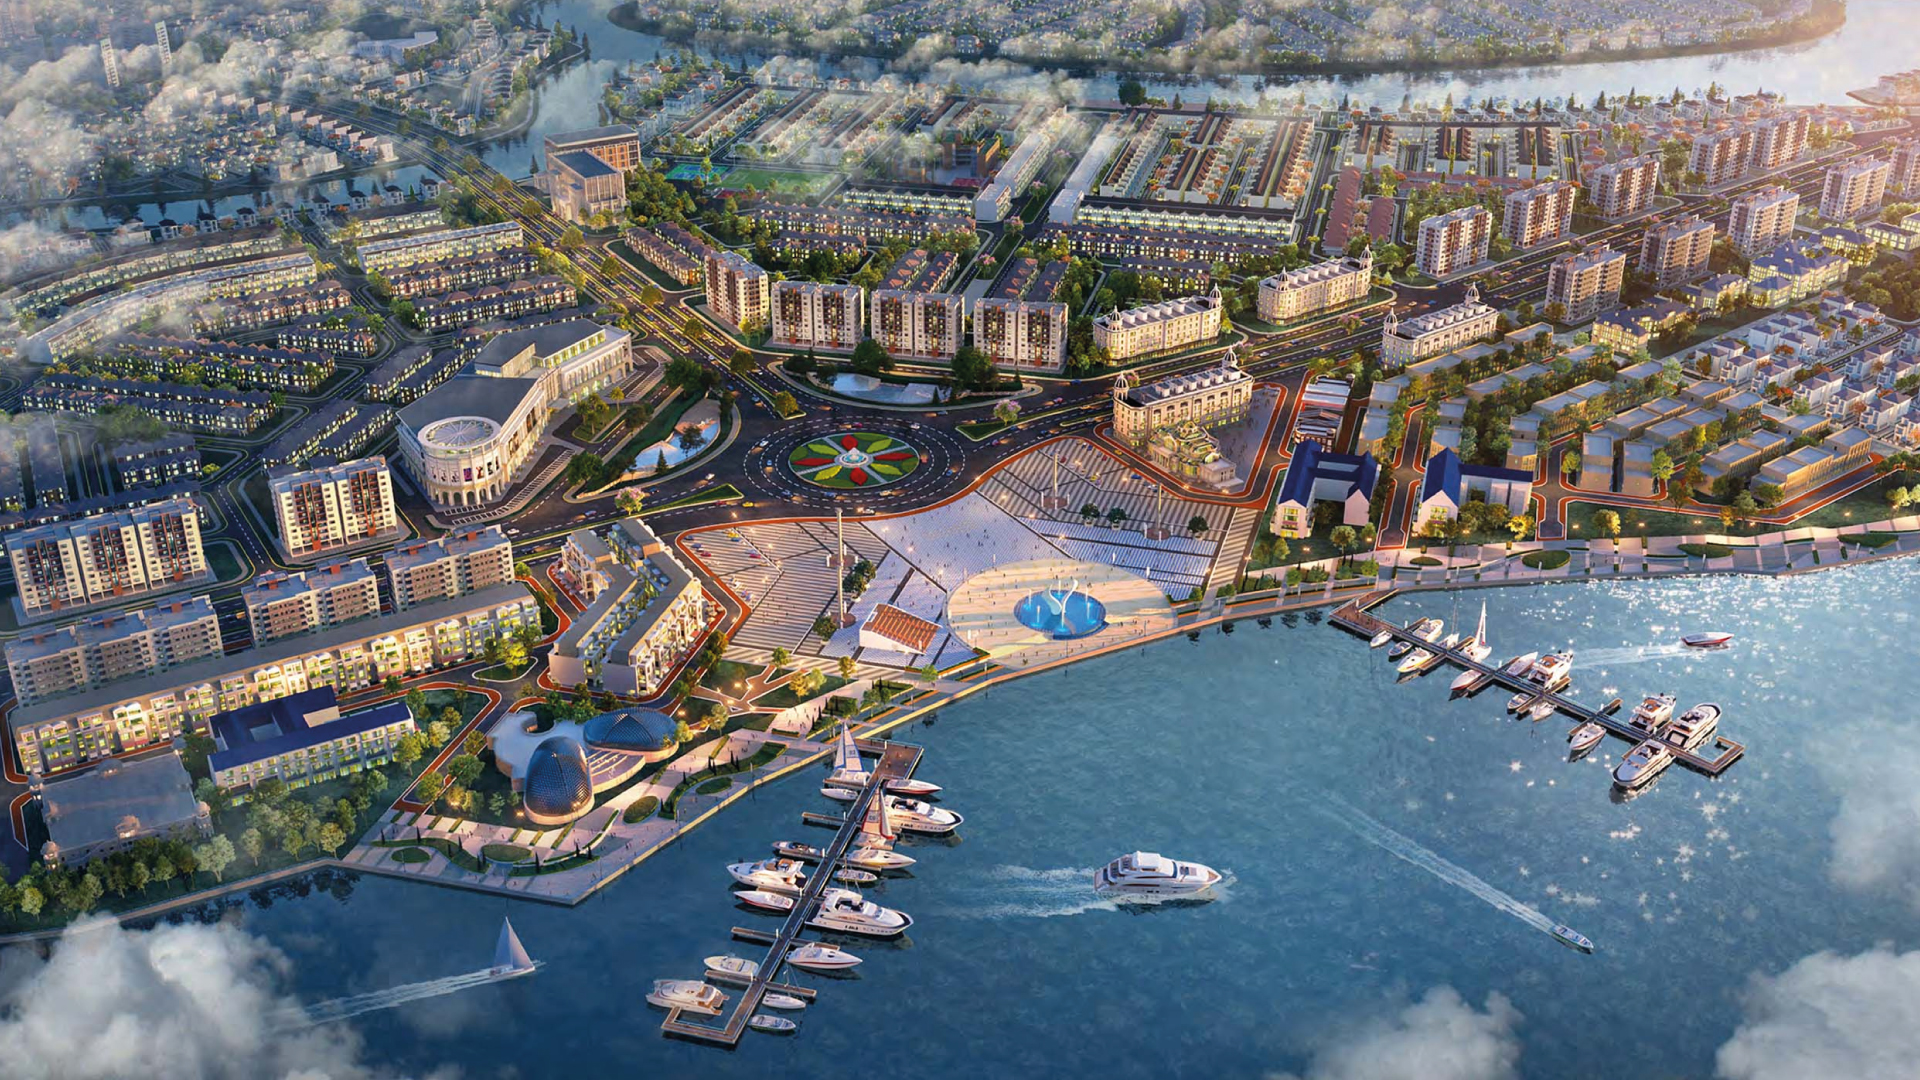
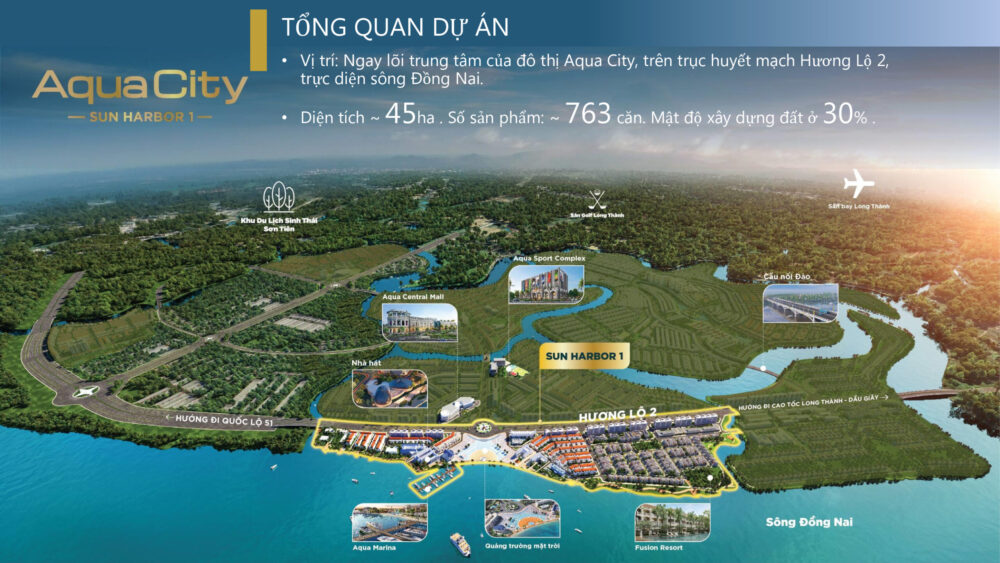
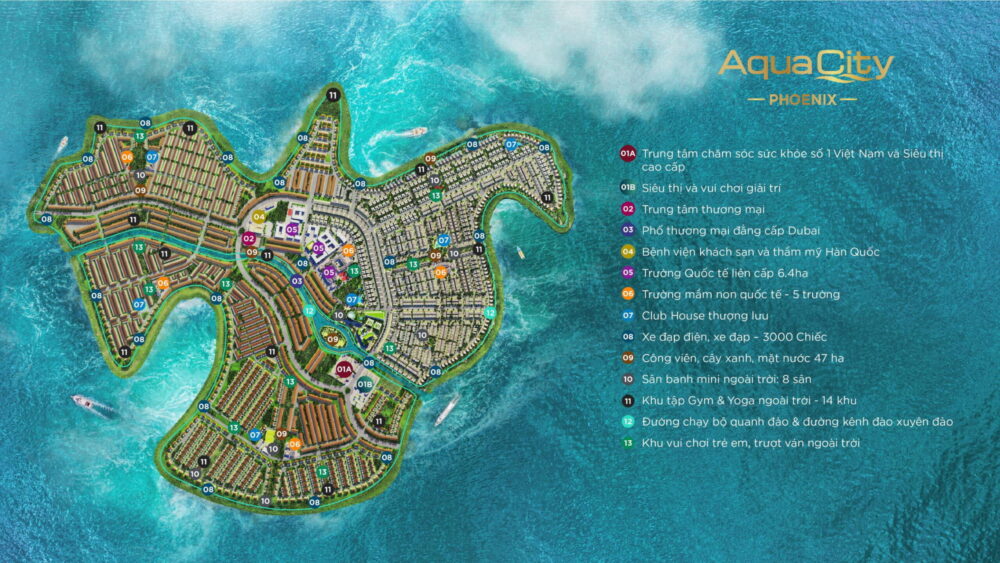
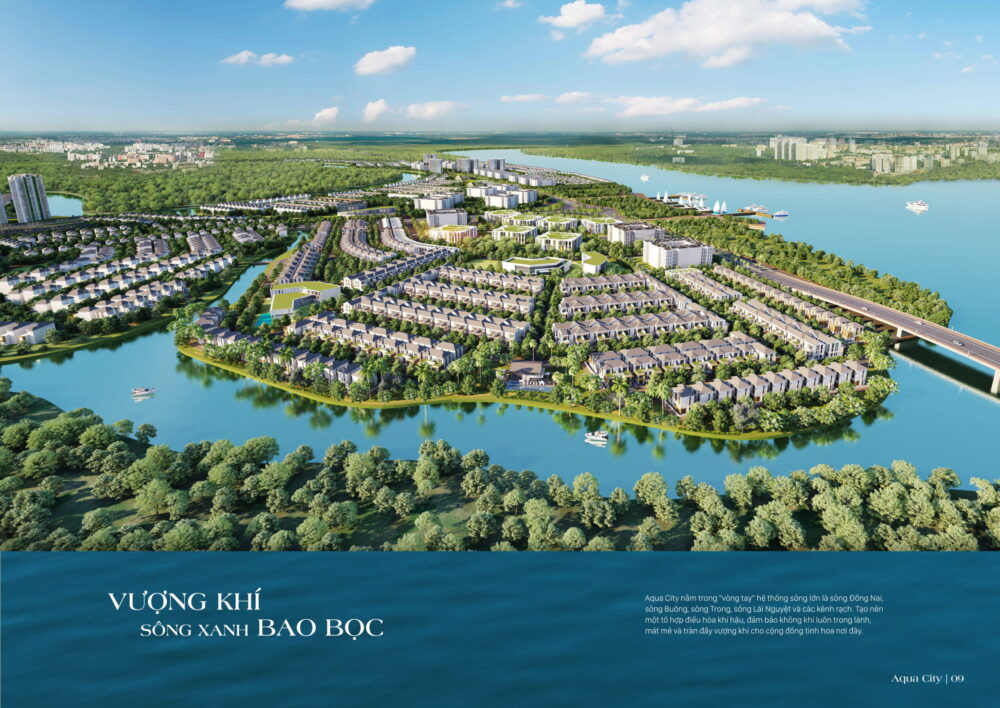
AQUA CITY - ĐỒNG NAI
Phân Khu The Suite
Sun Harbor 2
Biên Hòa, Đồng Nai Giá bán: từ 6.5 Tỷ / căn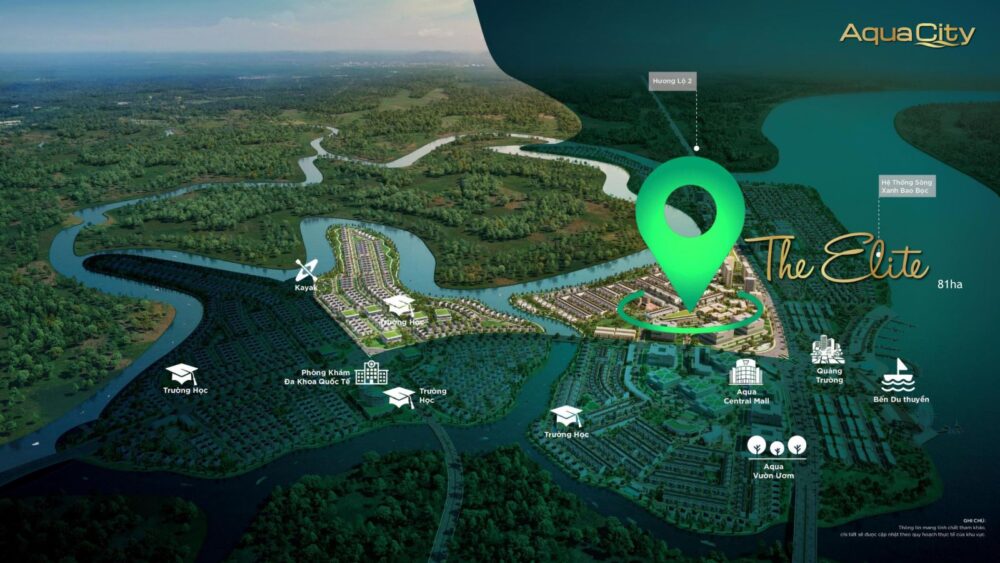
Phân Khu The Elite 1 2
Biên Hòa, Đồng Nai Giá bán: từ 6.5 Tỷ / căn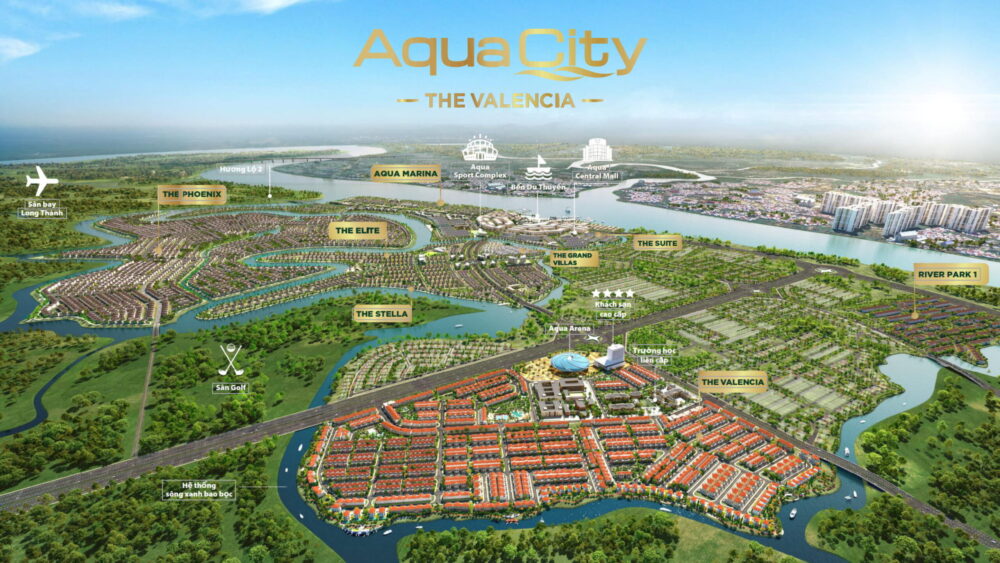
Phân Khu The Valencia
River Park 2
Biên Hòa, Đồng Nai Giá bán: từ 5.3 Tỷ / căn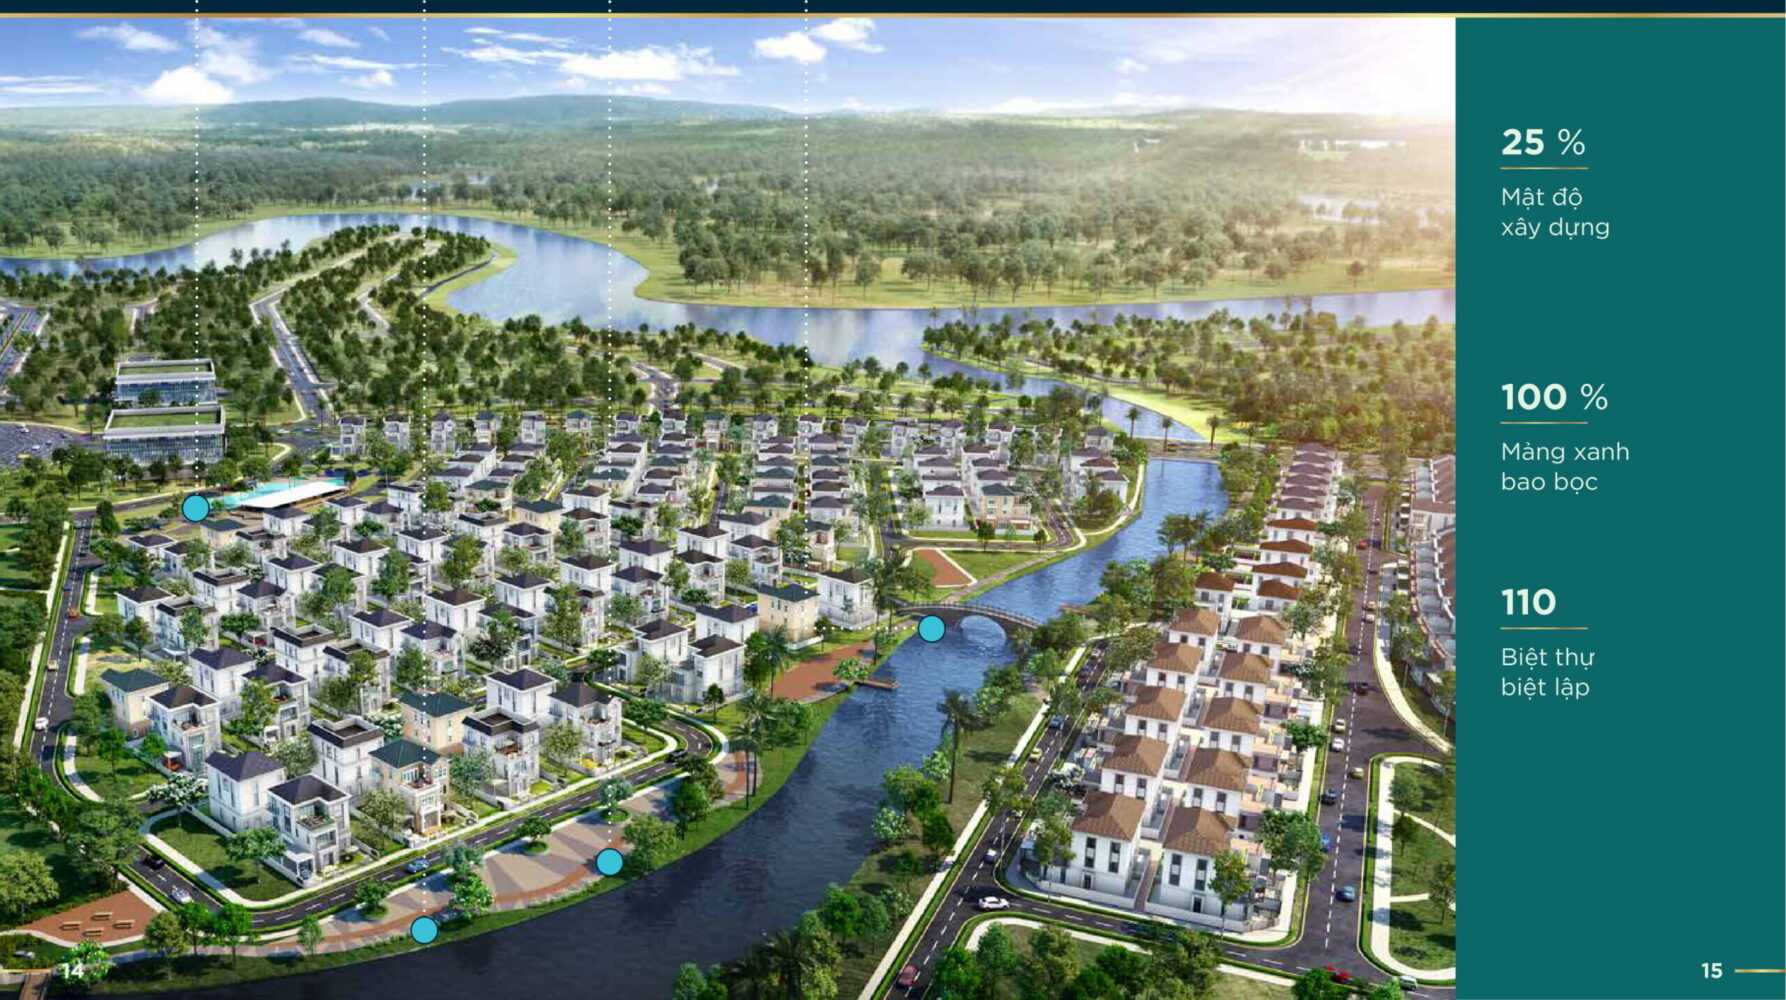
Phân Khu The Grand Villas
Ever Green 1
Biên Hòa, Đồng Nai Giá bán: từ 14 Tỷ / căn